

Día 88: NXDR cierra en 2,23 dólares. Si Citigroup prevé 2,85 dólares, ¿por qué no lo hace el mercado?
Hoy es el día 88 de mi estudio de caso sobre Nextdoor, y hoy voy a analizar algo que debería resultarme alentador como accionista.
El 17 de agosto de 2026, el analista de Citigroup, Jamesmichael Sherman-Lewis, mantuvo una Neutral para Nextdoor Holdings (NYSE: NXDR), pero aumentó su precio objetivo de:
$2.30 → $2.85
Eso supone un aumento del 23,9% en el precio objetivo.
Suena bastante bien, ¿verdad?
Bien...
NXDR cerró hoy aproximadamente $2.23.
Y ahí es donde la cosa se pone interesante.
Citigroup dice 2,85 dólares. El mercado dice 2,23 dólares.
A 2,23 dólares, NXDR necesitaría ganar aproximadamente:
27.8%
para alcanzar el objetivo de 2,85 dólares de Citigroup.
Existe una diferencia sustancial entre lo que un importante analista de Wall Street cree que podría valer Nextdoor y lo que los inversores están dispuestos a pagar actualmente.
Y en el día 88, eso me lleva a la pregunta obvia:
Si Citigroup ve un valor potencial de 2,85 dólares, ¿por qué no lo ve el mercado?
No ignores la palabra “neutral”
Citigroup elevó el precio objetivo.
Pero no elevó la recomendación de NXDR a "Comprar".
La calificación se mantuvo neutral.
Eso es importante.
Elevar el precio objetivo sugiere que el analista ve un mayor potencial de valor que antes.
Mantenerse neutral no es precisamente alguien corriendo por Wall Street gritando:
“¡COMPRA EN NEXTDOOR!”
Es más bien:
“Aquí hay más potencial... pero seguimos observando.”
Como accionista, entiendo ese sentimiento.
NXDR sigue con una caída del 16,8% desde el 10 de agosto
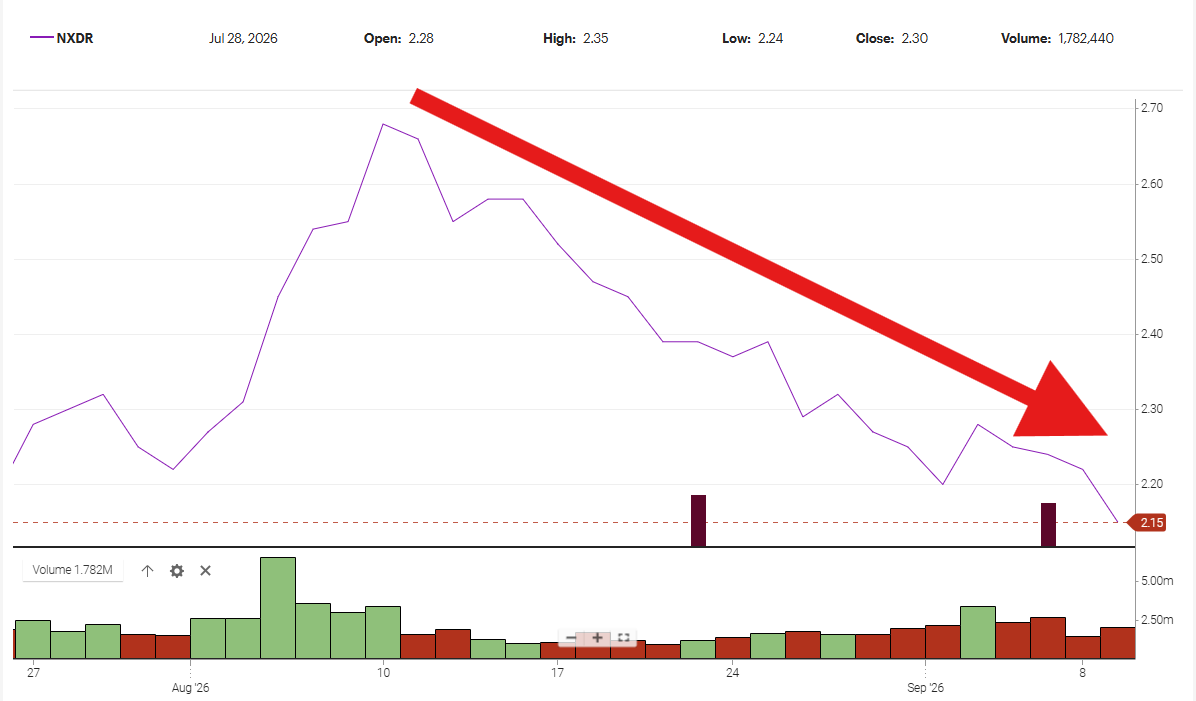
El 10 de agosto, NXDR cerró en torno a los 2,68 dólares.
Hoy terminó a las $2.23.
Eso es:
Pérdida de 0,45 dólares por acción.
O aproximadamente:
16.8%
Utilizando aproximadamente 387 millones de acciones como una aproximación de número constante de acciones, esa disminución de 0,45 dólares representa aproximadamente:
174 millones de dólares de capitalización bursátil.
Eso supone una mejora con respecto a la caída de aproximadamente 205 millones de dólares que calculé cuando NXDR cotizaba a 2,15 dólares.
Pero seguimos hablando de un valor de mercado de aproximadamente 174 millones de dólares en comparación con el 10 de agosto.
Eso me llama la atención.
Los mercados fluctúan, el número de acciones en circulación cambia, y el rendimiento de las acciones durante un mes no demuestra si un director ejecutivo o una estrategia están teniendo éxito o fracasando.
Pero los accionistas ciertamente pueden preguntarse por qué el mercado no le está asignando a Nextdoor el valor que Citigroup aparentemente cree que es posible.
¿Dónde está la desconexión?
Si los analistas creen que Nextdoor vale más...
Si la dirección cree que la estrategia está funcionando...
Si la publicidad está creciendo...
Si la estrategia para pequeñas empresas crea valor...
Si la búsqueda impulsada por IA mejora la plataforma...
Si las recomendaciones verificadas diferencian a Nextdoor...
¿Por qué el mercado no se cree esta historia?
Quizás el mercado esté equivocado.
Quizás Citigroup sea demasiado optimista.
O tal vez los inversores ven el potencial de Nextdoor, pero aún no están convencidos de que la dirección pueda convertir ese potencial en un valor sostenido para los accionistas.
Esa es la posibilidad que me interesa.
¿Y qué hay de esa recompra de 100 millones de dólares?
Esto hace que mi reciente pregunta sobre el programa de recompra de acciones de Nextdoor sea aún más interesante.
Nextdoor cuenta con una autorización de recompra de acciones por valor de 100 millones de dólares.
Sin embargo, la empresa no recompró ninguna acción durante el segundo trimestre de 2026.
Suma los números:
Precio de cierre de NXDR: $2,23
Precio objetivo de Citigroup: $2,85
Diferencia: $0,62
Potencial alcista: ~27,8%
Autorización de recompra: $100 millones
Si la junta directiva y la gerencia de Nextdoor realmente creen que la empresa vale sustancialmente más de $2.23:
¿A qué precio considera Nextdoor que Nextdoor es una ganga?
No estoy sugiriendo que la gerencia gaste 100 millones de dólares a ciegas mañana.
La asignación de capital no es tan sencilla.
Pero la dirección ya tiene autorización para recomprar acciones.
Si la dirección cree que NXDR está significativamente infravalorada, comprar acciones es una forma de demostrar esa convicción.
Día 88: Menos narración de historias. Más creación de valor.
Nirav Tolia ha estado participando en varios podcasts.
Nextdoor ha estado publicando anuncios.
AI.
Vecinos verificados.
Negocios locales.
Recomendaciones.
Publicidad.
Comunidad.
Confianza.
Excelente.
Pero en última instancia:
Las decisiones generan valor.
No podcasts.
No son eslóganes.
No son comunicados de prensa.
Ejecución.
Citigroup ve $2.85.
El mercado cerró hoy a las $2.23.
Eso supone una diferencia de 0,62 dólares, o un potencial de revalorización de casi el 28%.
Alguien acaba demostrando que tenía razón.
Y espero que sea Citigroup
Eso es algo que a veces se pierde en mis comentarios.
Quiero que Nextdoor tenga éxito.
Soy accionista.
Si NXDR sube de 2,23 dólares a 2,85 dólares, o incluso mucho más, desde luego no me voy a quejar.
Precisamente por eso he dedicado 88 días a cuestionar el liderazgo, la comunicación, la rendición de cuentas, la monetización y el valor para los accionistas.
Quiero que Nextdoor se dé cuenta del potencial que, según dicen a los accionistas, existe.
Así que, en el día 88, mi pregunta para Nextdoor es sencilla:
Si Citigroup ve 2,85 dólares, ¿qué ve Nextdoor?
Más importante aún:
¿Qué medidas está tomando la dirección para reducir la brecha entre el valor potencial y el valor real para los accionistas?
Porque los accionistas no pueden permitirse fijar precios objetivo.
Somos propietarios de las acciones que realmente se negocian.
Sigue mi estudio de caso sobre Nextdoor en NielFlamm.com/blog.

Día 83: Nextdoor tiene 100 millones de dólares para recomprar acciones. Entonces, ¿por qué no las compra?
Hoy es el día 83 de mi estudio de caso sobre Nextdoor.
Hoy quiero hablar de algo diferente:
Acciones de NXDR.
Más concretamente, si la dirección de Nextdoor cree que la empresa está infravalorada y confía plenamente en su rumbo, ¿por qué no está comprando agresivamente sus propias acciones a estos precios?
Antes de que alguien se apresure a comentar para corregirme, permítanme hacer una corrección yo mismo.
Nextdoor SÍ tiene un programa de recompra de acciones.
Y ha comprado acciones.
Según los documentos presentados por Nextdoor ante la SEC, durante los primeros seis meses de 2026, la compañía recompró y canceló aproximadamente 17 millones de acciones por 28,7 millones de dólares, a un precio promedio de 1,69 dólares por acción.
Pero aquí está la parte que me parece interesante:
Durante el segundo trimestre de 2026, Nextdoor no recompró NINGUNA acción.
Y al 30 de junio, la compañía aún disponía de 100 millones de dólares en virtud de su autorización vigente para la recompra de acciones.
Entonces mi pregunta no es:
¿Por qué Nextdoor no tiene un programa de recompra?
Mi pregunta es:
¿Por qué no lo estás usando ahora?
Nextdoor informó tener 378 millones de dólares en efectivo, equivalentes de efectivo y valores negociables al final del segundo trimestre.
El Consejo de Administración ya ha autorizado hasta 100 millones de dólares para la recompra de acciones hasta junio de 2028.
Mientras tanto, NXDR ha estado cotizando recientemente en el rango de los 2 dólares bajos.
Si la dirección cree que la estrategia de Nextdoor está funcionando...
Si la dirección cree que el mercado está infravalorando la empresa...
Si la dirección cree que todos estos nuevos productos, iniciativas para pequeñas empresas, funciones de IA y estrategias publicitarias van a generar un valor futuro sustancial...
¿Por qué no sería una forma atractiva de utilizar al menos una parte de ese capital autorizado la compra de acciones propias?
Invierte tu dinero donde están tus podcasts
He visto a Nirav Tolia participar en varios podcasts.
He escuchado la visión.
He leído los comunicados de prensa.
He visto que Nextdoor se describe a sí misma como la "red vecinal esencial"
Bueno.
Muéstrame la confianza con capital.
Una recompra significativa de acciones a un precio que la dirección considere realmente muy inferior a su valor intrínseco puede transmitir un mensaje muy diferente al de otra entrevista en un podcast.
Dice:
Creemos que nuestras acciones valen más que eso.
Y estamos dispuestos a respaldar esa creencia con el dinero de la empresa.
La propia Nextdoor esgrimió prácticamente ese mismo argumento cuando anunció su programa original de recompra de acciones en 2022, afirmando que el plan reflejaba la confianza en su estrategia y la convicción de que la valoración del mercado no reflejaba la oportunidad que tenía la empresa.
¿Qué opina la dirección hoy en día?
Luego está la compensación basada en acciones
Hay otra perspectiva sobre este tema.
Nextdoor informó de un pago de aproximadamente 14,9 millones de dólares en compensación basada en acciones durante el segundo trimestre de 2026.
La compensación en acciones no es necesariamente mala. Es muy común en las empresas tecnológicas y puede ayudar a alinear a empleados y ejecutivos con los accionistas.
Pero los accionistas deberían seguir preguntándose qué sucede con su porcentaje de propiedad a medida que se emite la compensación en acciones a lo largo del tiempo.
La dilución es importante.
Si se están emitiendo acciones para empleados y ejecutivos mientras las acciones tienen dificultades, los accionistas tienen motivos de sobra para preguntarse si las recompras están compensando suficientemente esa dilución y si la remuneración está generando el rendimiento por el que pagan los accionistas.
Eso es especialmente importante para mí cuando hablamos de la remuneración de los ejecutivos.
He cuestionado repetidamente cómo se alinea la remuneración de Nirav Tolia con el valor que se ofrece a los accionistas.
He aquí otra forma en que la gerencia podría demostrar confianza:
Compra las acciones.
Imagina el mensaje
Olvídese por un momento de otro comunicado de Business Wire.
Imagínese que Nextdoor anunciara que la gerencia cree que NXDR está sustancialmente infravalorada y, por lo tanto, tiene la intención de utilizar de manera significativa su autorización de recompra existente de 100 millones de dólares.
Esa es una declaración que yo notaría como accionista.
No porque la recompra de acciones solucione mágicamente los problemas de una empresa.
No lo hacen.
La propia Nextdoor advierte a los inversores de que las recompras no garantizan un aumento del valor para los accionistas a largo plazo y que reducen el efectivo disponible para otros fines.
Eso es justo.
Si Nextdoor puede invertir $1 internamente y generar un valor para los accionistas sustancialmente mayor a $1, invierta ese dólar en el negocio.
Pero, ¿qué ocurre si la dirección cree que sus propias acciones representan una de las mejores opciones de inversión disponibles para la empresa?
Cómpralo.
Eso es asignación de capital.
En realidad, se trata de una cuestión de confianza
El segundo trimestre de Nextdoor no fue del todo malo.
Los ingresos aumentaron un 15% interanual, hasta alcanzar los 75 millones de dólares.
La plataforma alcanzó los 22,9 millones de usuarios activos semanales .
El EBITDA ajustado alcanzó aproximadamente los 10 millones de dólares.
La pérdida neta según los principios contables generalmente aceptados (GAAP) se redujo drásticamente a aproximadamente 2 millones de dólares, en comparación con los 15 millones de dólares del año anterior.
La compañía finalizó junio con aproximadamente 378 millones de dólares en efectivo, equivalentes de efectivo y valores negociables.
Esas son mejoras reales.
Esto es lo que quiero entender:
Si la dirección cree que esas mejoras son el comienzo de algo mucho más grande, ¿por qué Nextdoor no recompró ninguna acción durante el segundo trimestre?
Ya tienes la autorización.
Usted cuenta con una liquidez sustancial.
Ya has comprado acciones antes.
Y la cotización de las acciones sigue estando en una valoración que ha frustrado a accionistas como yo.
Día 83
Todavía estoy esperando los dos estudios detallados de Insights.
Sigo cuestionando la estrategia de monetización para pequeñas empresas.
Sigo cuestionando la comunicación corporativa.
Sigo cuestionando el liderazgo.
Y ahora añado otra pregunta para Nirav Tolia y la junta directiva de Nextdoor:
Usted autorizó 100 millones de dólares para recomprar acciones de NXDR.
¿A estos precios, a qué esperas?
Si los líderes creen en la dirección que está tomando Nextdoor, me gustaría ver que esa confianza se demuestre no solo con palabras, podcasts y comunicados de prensa.
Muestre a los accionistas las decisiones tomadas.
Porque, en definitiva, la confianza no es lo que la dirección dice de la empresa.
Es lo que la dirección está dispuesta a hacer con el capital de la empresa.
Sigue mi estudio de caso sobre Nextdoor en NielFlamm.com/blog.
Las narrativas no construyen grandes empresas. La ejecución sí.
Mientras navegaba por las redes sociales, me topé con un Reel del emprendedor e inversor Michael Girdley en el que hablaba del auge y la caída de FTX y de su fundador, Sam Bankman-Fried.
Girdley lleva años creando, adquiriendo y gestionando empresas. Su perspectiva se basa en evaluar las compañías desde el punto de vista de las operaciones, el liderazgo, el rendimiento financiero y la ejecución, no en la publicidad engañosa.
La película me hizo detenerme a pensar.
https://www.facebook.com/reel/2186793178830723
No porque crea que Nextdoor es FTX.
No.
Pero observé ciertos patrones a los que todo inversor debería prestar atención.
Ambas compañías se construyeron en torno a historias cautivadoras.
Ambos proyectos atrajeron una importante inversión externa.
Ambas empresas contaban con líderes que se convirtieron en la imagen pública de la compañía, apareciendo regularmente en podcasts y entrevistas para explicar su visión.
Una narrativa convincente puede atraer usuarios.
Una narrativa convincente puede atraer inversores.
Pero, en última instancia, toda empresa pública es juzgada por algo mucho más sencillo:
Ejecución.
En FTX, la narrativa acabó chocando con la realidad. Cuando inversores, reguladores y periodistas indagaron en las finanzas y la gobernanza, la historia cambió drásticamente.
Por eso la transparencia es importante.
Como de Nextdoor , sigo haciéndome las preguntas que cualquier inversor debería hacerse.
¿Por qué mi solicitud de un estudio publicado lleva más de un mes sin respuesta?
¿Por qué decisiones de moderación que parecen similares producen resultados muy diferentes?
¿Por qué se otorgan bonificaciones a los ejecutivos mientras los accionistas siguen esperando una rentabilidad sostenida?
¿Por qué los líderes dedican tanto tiempo a hablar de IA y de su futura monetización, mientras que los inversores siguen esperando resultados financieros consistentes después de más de 15 años?
Ninguna de esas preguntas acusa a nadie de haber cometido ningún delito.
Son cuestiones de gobernanza.
Son preguntas de los accionistas.
Y merecen respuestas.
Las acciones de Nextdoor han subido recientemente
Los mercados pueden ser optimistas.
Los mercados también pueden equivocarse.
La historia ha demostrado que el precio de las acciones por sí solo no es prueba de que una empresa sea saludable.
La verdadera prueba reside en si los fundamentos del negocio justifican finalmente la valoración.
Como accionistas, nuestra responsabilidad no es aplaudir cada entrevista o aparición en un podcast.
Se trata de evaluar el liderazgo en función de resultados medibles, transparencia, asignación de capital, comunicación y creación de valor a largo plazo.
La lección que saqué de Michael Girdleyno tenía que ver con FTX.
Se trataba de recordar que toda empresa llega, tarde o temprano, a un punto en el que la ejecución habla más alto que la historia.
Únete a la conversación en NielFlamm.com.
Le pregunté a ChatGPT qué significa esto para Nextdoor. La respuesta no fue la que esperaba.
Nextdoor anunció recientemente una alianza con la Asociación de Agentes y Corredores de Seguros Independientes de Estados Unidos.
En lugar de formarme inmediatamente mi propia opinión, le pedí a ChatGPT que analizara este anuncio:
https://blog.nextdoor.com/indagency-partner
…junto con el modelo de negocio de Nextdoor, su estrategia pública y el impacto potencial en los usuarios, las empresas locales y los inversores.
La respuesta me sorprendió.
Sí, hubo aspectos positivos.
Más ingresos publicitarios.
Más oportunidades para las agencias de seguros independientes.
Mejor monetización potencial.
Pero la mayor parte del análisis se centró en los riesgos.
Las empresas locales podrían enfrentarse a una presión cada vez mayor para pagar por la visibilidad en lugar de obtenerla de forma orgánica.
Los vecinos pueden percibir una plataforma que se asemeja más a un mercado publicitario que a una comunidad.
Los inversores podrían obtener ingresos adicionales sin mejoras significativas en la participación o la fidelización a largo plazo.
Un mayor número de alianzas no genera automáticamente más confianza ni barrios más fuertes.
La pregunta fundamental sigue siendo: ¿Cada nueva alianza mejora la experiencia del usuario o, principalmente, amplía las oportunidades publicitarias?
Una observación me llamó especialmente la atención.
ChatGPT no se centró en la tecnología. Se centró en el comportamiento.
La IA analizó los incentivos, las relaciones, los patrones de participación y la brecha entre los mensajes públicos de la empresa y la experiencia que los usuarios pueden tener en la plataforma.
La tecnología puede generar ingresos.
El comportamiento determina si las personas regresan.
Me encantaría conocer vuestras opiniones tras leer el anuncio y debatir sobre su posible impacto.

NXDR y el jugador: Sepa cuándo aguantar... y cuándo retirarse
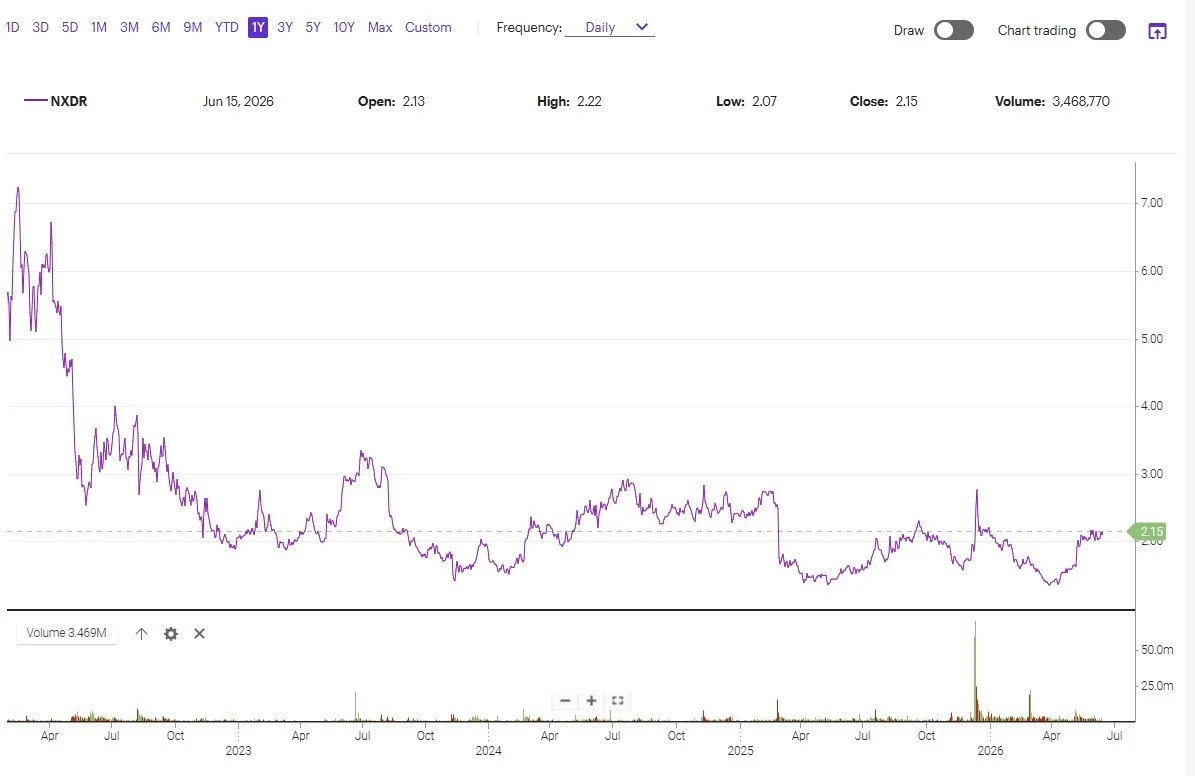
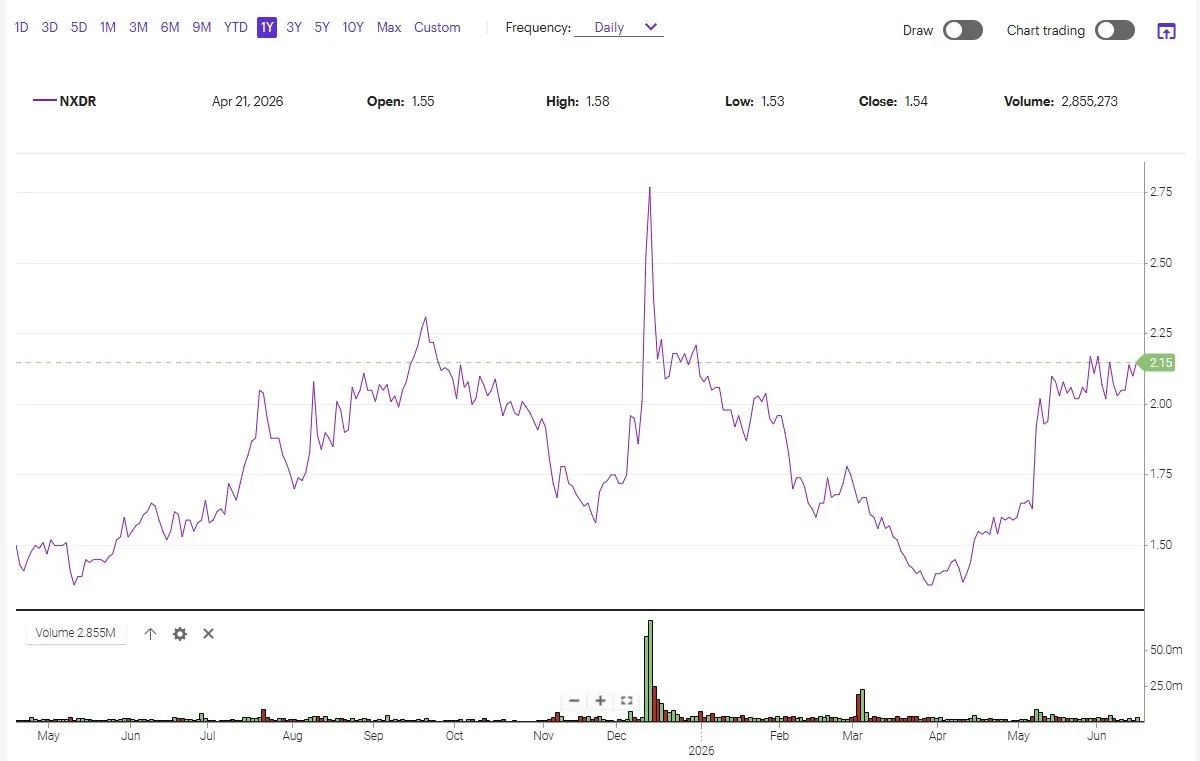
Si observamos el gráfico anual de Nextdoor Holdings (NYSE: NXDR), vemos que las acciones han subido aproximadamente 0,60 dólares con respecto al año anterior, lo que beneficia a los inversores que compraron durante períodos de pesimismo.
Basándome en los patrones históricos de negociación que he observado durante los últimos cuatro años, creo que julio podría traer otra ronda de toma de ganancias, a medida que los inversores a corto plazo aseguren sus beneficios.
El libro " El Jugador" de Kenny Rogers ofrece valiosos consejos sobre inversiones: "Saber cuándo apostar" y "saber cuándo retirarse". Para los inversores, conocer la diferencia puede ser crucial.
Eso me lleva a una cuestión más amplia.
¿Qué está haciendo el director ejecutivo Nirav Tolia para garantizar que los accionistas minoritarios reciban un retorno significativo de su inversión?
Si la IA es realmente el futuro de Nextdoor, ¿por qué los usuarios no ven un flujo constante de funciones innovadoras que fortalezcan las relaciones vecinales y hagan que las comunidades sean más útiles?
En cambio, el debate público suele girar en torno a disputas sobre la moderación, la división vecinal, las encuestas patrocinadas y las iniciativas publicitarias.
Asimismo, la reciente campaña publicitaria, que incluyó apariciones en podcasts y entrevistas, puede generar titulares, pero ¿ ha influido significativamente en la participación de los usuarios, el crecimiento de los ingresos o la confianza de los inversores? El gráfico bursátil sugiere que los inversores aún esperan pruebas más contundentes de los resultados.
Nirav Tolia se graduó en Stanford con una licenciatura en inglés y es, sin duda, un comunicador eficaz. Sin embargo, las empresas que cotizan en bolsa triunfan, en última instancia, al ofrecer resultados medibles, no al contar historias convincentes. Esperamos una estrategia respaldada por métricas transparentes y una ejecución de producto eficaz.
Algunas preguntas que me gustaría que respondieran los líderes:
¿Dónde están las funciones de IA que mejoran sustancialmente la experiencia del vecino?
¿Cómo se traduce la IA en valor para los accionistas?
¿Por qué la plataforma sigue pareciendo más un elemento divisivo que unificador?
¿Qué hitos medibles deberían esperar los inversores en los próximos 12 meses?
¿Cómo demostrará la dirección que las inversiones en IA están generando beneficios financieros tangibles?
Como accionista, quiero que Nextdoor tenga éxito. Pero el éxito requiere más que apariciones en los medios y discursos sobre inteligencia artificial. Requiere productos que encanten a los usuarios, comunidades prósperas y resultados financieros que recompensen a los inversores.
Estas son mis opiniones y observaciones personales y no deben considerarse asesoramiento financiero. Siempre realice su propia investigación antes de tomar decisiones de inversión.