

La historia de la "recuperación bancaria" se desmorona: así no funcionan las recuperaciones de vehículos
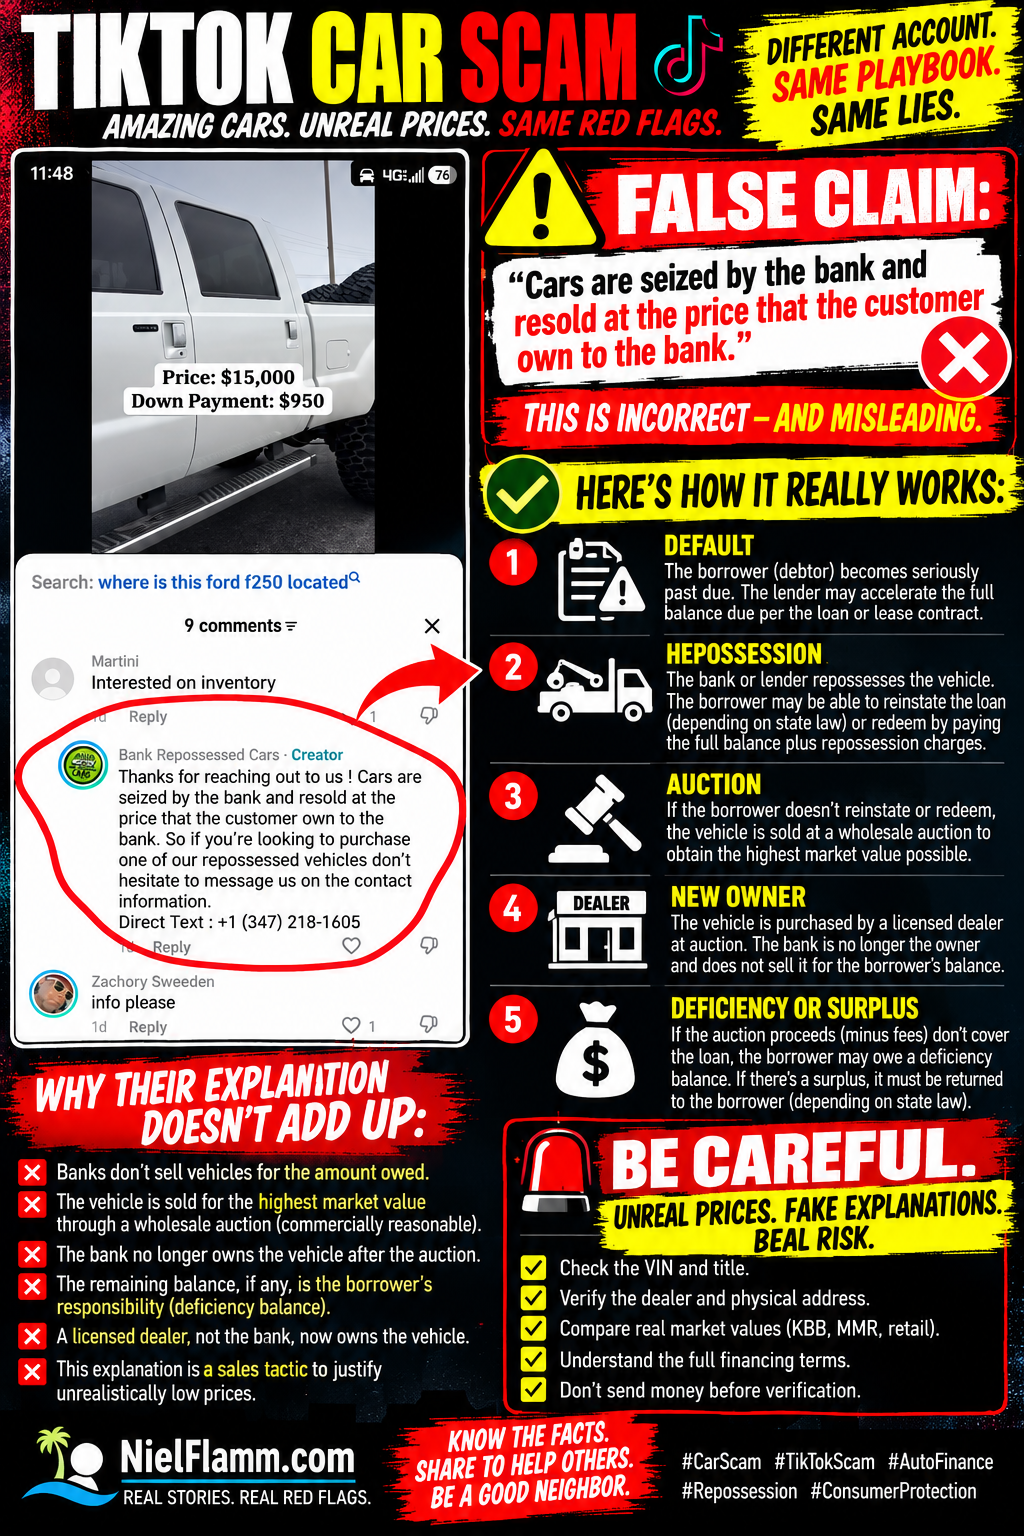
He estado siguiendo otra cuenta de TikTok que anuncia vehículos embargados por el banco a precios increíblemente bajos. Esta vez, noté algo en los comentarios que merece una publicación aparte.
La cuenta respondió a alguien interesado en un vehículo con esta explicación:
“Los coches son embargados por el banco y revendidos al precio que el cliente le debe al banco.”
En otras palabras, la cuenta parece indicar a los posibles compradores que los bancos embargan los vehículos y luego los venden por el saldo pendiente del cliente anterior.
Esa no es una descripción precisa del proceso normal de recuperación y disposición de bienes.
Esta es un área en la que tengo bastante experiencia profesional.
Primero, hablemos de qué es realmente la recuperación de bienes
Un banco, una cooperativa de crédito, una compañía financiera automotriz cautiva u otro prestamista generalmente no embarga un vehículo porque de repente quiera convertirse en un concesionario de autos usados con descuento.
El vehículo sirve como garantía para una obligación financiera.
Cuando un prestatario —a menudo llamado deudor— incumple un contrato de compraventa a plazos o de arrendamiento, el prestamista puede tener el derecho contractual y legal de recuperar el vehículo. El momento exacto en que esto puede ocurrir y las notificaciones requeridas dependen del contrato y de la legislación estatal. La FTC señala que, en muchos estados, un prestamista puede recuperar el vehículo una vez que el prestatario incumple, y la falta de pago es una forma común de incumplimiento. Consejos para el consumidor
Las leyes estatales varían significativamente, por lo que no presento un procedimiento como universal en los 50 estados.
Pero la explicación de TikTok no se ajusta al funcionamiento básico de la economía.
La restitución y el rescate tienen lugar antes de la venta
Tras la recuperación del bien, el prestatario aún puede tener derechos.
Dependiendo de la legislación estatal y del contrato, el prestatario puede tener la oportunidad de reactivar el préstamo poniéndose al día con los pagos atrasados y abonando los gastos permitidos relacionados con la recuperación del bien.
En otras circunstancias, el prestatario podrá tener derecho a recuperar el vehículo pagando el importe total requerido, junto con los gastos de recuperación correspondientes.
La Oficina de Protección Financiera del Consumidor ( CFPB) distingue específicamente estos conceptos. Algunos estados permiten subsanar o rehabilitar un préstamo después de la recuperación del vehículo, mientras que la redención generalmente implica el pago del monto total del préstamo más los costos de recuperación antes de que se venda el vehículo.
Por lo tanto, la recuperación de bienes no significa automáticamente:
El banco se queda con el coche → el banco revisa el saldo restante → una persona al azar consigue una ganga increíble.
Hay un proceso.
Luego viene la disposición del vehículo
Si el prestatario no rehabilita o no rescata la garantía, cuando corresponda, el prestamista podrá deshacerse de ella.
F
En el mundo de la financiación automotriz, los vehículos embargados suelen circular por canales mayoristas, incluidas las subastas de concesionarios. Sin embargo, para ser precisos, la normativa federal señala que un prestamista puede vender un vehículo embargado mediante una venta pública o privada, según la legislación aplicable y las circunstancias. Consejos para el consumidor
Según el Artículo 9 del Código Comercial Uniforme, todo aspecto de la disposición de la garantía por parte de un acreedor garantizado debe ser comercialmente razonable. Una venta puede calificar cuando se realiza de la manera habitual en un mercado reconocido, al precio de mercado vigente o de acuerdo con las prácticas comerciales razonables entre los comerciantes de ese tipo de propiedad. Instituto de Información Legal
Esa es una distinción sumamente importante.
El objetivo no es:
“Bob debe 5.850 dólares, así que vendamos el coche de Bob, que vale 35.000 dólares, por 5.850 dólares.”
El saldo pendiente del préstamo y el valor de mercado del vehículo son dos cifras diferentes.
Ahí es donde la explicación de TikTok realmente se desmorona
Piensa en las implicaciones de lo que dice este relato.
Supongamos que alguien financió un vehículo de 60.000 dólares.
Años después, el vehículo aún vale 30.000 dólares.
Pero resulta que el prestatario solo debe 6.000 dólares cuando se le embarga el vehículo.
Según la explicación de este comentario de TikTok, el banco básicamente revendería el vehículo por el precio que el cliente debía.
¿Por qué un prestamista convertiría voluntariamente un activo de 30.000 dólares en uno de 6.000 dólares?
Así no es como funciona una disposición comercialmente razonable.
El vehículo se vende, el producto se aplica según las normas correspondientes y luego se concilia la cuenta. Según el Artículo 9 del Código Comercial Uniforme (UCC), los gastos razonables de disposición generalmente se deducen del producto, seguidos de la satisfacción de la obligación garantizada y otras reclamaciones permitidas. Instituto de Información Legal
Y luego averiguamos si hay un déficit o un superávit.
¿Qué es un balance de deficiencia?
Aquí es donde entra en juego mi mundo anterior.
Supongamos que el prestatario debe:
$25,000
El vehículo es embargado y finalmente se vende por:
$18,000
También existen gastos admisibles de recuperación, almacenamiento, subasta u otros gastos de disposición.
Tras aplicar los fondos, aún queda dinero por pagar.
Ese es el balance de deficiencia.
La Oficina de Protección Financiera del Consumidor (CFPB, por sus siglas en inglés) define un déficit como la diferencia entre el monto restante del préstamo, más los cargos por recuperación del vehículo, y lo que el prestamista recibe por la venta del vehículo. Dependiendo de la legislación estatal y de si el prestamista cumplió con los requisitos aplicables, el prestatario podría seguir siendo responsable de dicho saldo. Oficina de Protección Financiera del Consumidor
También puede ocurrir lo contrario.
Si la venta genera más dinero que la deuda y los gastos permitidos, puede haber un superávit, que generalmente debe devolverse al deudor. Instituto de Información Jurídica
Esa es otra razón por la que la afirmación en el comentario de TikTok no tiene sentido.
El saldo adeudado no determina el precio de reventa del vehículo.
¿Cómo lo sé?
Esto no es algo que haya aprendido ayer en Google.
En una etapa anterior de mi vida profesional, trabajé para una empresa de financiación de automóviles vinculada a, la filial financiera de un importante fabricante europeo de automóviles de importación.
Allí desempeñé varios cargos diferentes.
Comencé en el área de cobranza primaria, trabajando con contratos minoristas morosos en diferentes etapas y estados.
Gestionaba un equipo de atención al cliente entrante.
Ayudé a configurar un sistema de marcación predictiva.
Trabajé en el sector de crédito minorista, otorgando créditos a través de concesionarios franquiciados asociados.
Y otra de mis funciones era en el área de pérdidas/deficiencias.
Eso implicaba lidiar con pérdidas totales, cobrar los saldos pendientes por pérdidas totales y recuperaciones de bienes, y atender las llamadas posteriores a la recuperación de bienes una vez que el prestamista había tomado posesión de la garantía.
Entonces, cuando leí:
“Los bancos se incautan de los coches y los revenden al precio que el cliente adeuda al banco.”
No solo veo errores gramaticales.
Veo una explicación sobre financiación automotriz que no coincide con el proceso con el que he trabajado durante años.
Hay otro problema: "Embargado por el banco" no explica un descuento enorme
Esto es importante porque el relato utiliza la historia de la recuperación del bien para explicar los precios que parecen estar muy por debajo de los valores normales del mercado.
Si alguien me dice:
“Es barato porque es un bien embargado por el banco.”
Eso no es suficiente.
La recuperación de un bien no extingue su valor de mercado.
Tampoco la palabra subasta.
Los precios al por mayor suelen ser inferiores a los precios al por menor; así es como los distribuidores pueden adquirir inventario, reacondicionarlo, cubrir los gastos generales y, con suerte, obtener ganancias.
Pero al por mayor no es sinónimo de lo que debía el prestatario anterior.
Son conceptos completamente diferentes.
Por eso he estado comparando estos precios de TikTok con los valores minoristas de KBB y, cuando hay información fiable específica del vehículo, con los valores de referencia mayoristas/tipo MMR.
Y sobre esa F-250 de 15.000 dólares...
El vídeo que contiene este comentario muestra un Ford F-250 anunciado en:
Precio: $15,000
Pago inicial: $950
La solicitud de búsqueda de TikTok incluso pregunta:
“¿Dónde se encuentra esta Ford F250?”
Antes de que alguien envíe 950 dólares, necesitaría mucha más información.
¿Qué año es?
¿Recortar?
¿Motor?
¿Kilometraje?
¿Número de identificación del vehículo (VIN)?
¿Estado del título?
¿Historial de accidentes?
¿Ubicación física?
¿Nombre legal de la empresa del concesionario?
¿Número de licencia del distribuidor?
¿Quién es el verdadero dueño del camión?
¿Cuáles son las condiciones de financiación completas?
Y si este vehículo fue supuestamente embargado por un banco, me gustaría saber especialmente cómo lo obtuvo el vendedor y por qué su precio actual es el que es.
“Porque eso es lo que debía el cliente anterior” no es una explicación satisfactoria.
Un prestamista de buena reputación tiene otra obligación: la razonabilidad comercial
Esta parte no debe pasarse por alto.
Un prestamista no puede simplemente deshacerse de la garantía embargada por una cantidad arbitraria y luego entregar la enorme diferencia al antiguo prestatario como un déficit.
La disposición debe cumplir con los requisitos legales aplicables, incluido el requisito del Código Comercial Uniforme (UCC) de que sea comercialmente razonable. Instituto de Información Legal
Eso protege a más personas que solo al prestamista.
Esto también es importante para el prestatario.
Imagínese deber 30.000 dólares por un vehículo que vale 28.000 dólares.
Si el prestamista pudiera venderlo arbitrariamente a alguien por 5.000 dólares y luego exigirle al prestatario aproximadamente 25.000 dólares, eso crearía un problema evidente.
Esa es una de las razones por las que importa la forma en que se disponga de las garantías recuperadas.
Tenga cuidado cuando la explicación forme parte de la presentación de ventas
Quiero hacer una distinción importante.
Una explicación cuestionable en un comentario de TikTok no establece, por sí sola, todos los hechos sobre la persona o la cuenta que está detrás de él.
Pero puedo evaluar la declaración que publicaron.
Además, la afirmación de que los coches embargados simplemente se revenden "al precio que el cliente le debe al banco" es sustancialmente incompatible con la forma en que las entidades financieras de buena reputación suelen deshacerse de los vehículos embargados.
Eso es significativo cuando esa misma explicación se ofrece a personas que preguntan por automóviles inusualmente baratos.
Es una razón más por la que verificaría todo de forma independiente antes de enviar un depósito.
No confíes en que el vendedor te explique por qué su increíble oferta es legítima.
Verifique el VIN.
Comprueba el título.
Consulta con el distribuidor.
Verifique la dirección física.
Verifique la licencia del distribuidor.
Compruebe el valor de mercado.
Verifique la financiación.
¿Y si la explicación de cómo funciona la recuperación de bienes no tiene sentido?
Haz más preguntas, no menos.
De hecho, he trabajado en este proceso, desde la gestión de cobros hasta la resolución de deficiencias en la recuperación de bienes.
Así que esta vez, el algoritmo de TikTok se coló directamente en mi antigua oficina.
¿Tienes alguna pregunta sobre embargos, saldos pendientes, financiación de automóviles o alguna de esas ofertas sospechosas de coches en redes sociales? Contáctame por mensaje directo o envíame un correo electrónico a niel@nielflamm.com.