

Día 90: ¿Qué ocurre si Nextdoor intenta atender a demasiados clientes a la vez?
Día 90.
Noventa días consecutivos analizando Nextdoor desde diferentes perspectivas.
Ayer, NXDR cerró a 2,27 dólares. Esto supone un aumento respecto al cierre de 2,23 dólares que comenté el día 88, pero no voy a dedicar el día 90 a analizar cuatro centavos.
En cambio, quiero hacer una pregunta completamente diferente:
¿Quién es exactamente el cliente de Nextdoor?
Suena sencillo.
No estoy seguro de que lo sea.
Conozca a la familia Nextdoor
Piensa en todas las personas diferentes a las que Nextdoor intenta satisfacer.
Está el vecino que quiere saber por qué tres coches de policía acaban de pasar por la calle.
Está el pequeño empresario que quiere clientes.
Ahí está el anunciante que quiere tener acceso a esos vecinos.
Ahí está el moderador tratando de evitar que todos se estrangulen digitalmente entre sí por carteles políticos y excremento de perro.
Está el investigador o el especialista en marketing interesado en los datos de Nextdoor.
Ahí está el accionista—¡hola!— que quiere que la empresa cree valor sostenible.
Y luego está Nextdoor, que de alguna manera tiene que convertir toda esta fiesta vecinal en un negocio rentable.
Hay muchísima gente sentada en una sola mesa.
Y no necesariamente quieren la misma comida.
El vecino no se despierta pensando en la monetización
Dudo que mucha gente se levante de la cama pensando:
“Espero que Nextdoor mejore hoy su rentabilidad publicitaria.”
Los vecinos quieren servicios públicos.
¿Lo que está sucediendo?
¿Quién puede arreglar mi aire acondicionado?
¿Alguien encontró a mi perro?
¿Por qué no hay luz?
¿Qué tal está ese restaurante?
¿Qué están construyendo calle abajo?
Y, naturalmente:
“¿Alguien más escuchó ese estruendo?”
Ese es el producto desde la perspectiva del vecino.
Pero hay un problema.
El vecino podría ser la persona que utiliza el producto...
sin ser la persona que principalmente lo paga.
Ahí es donde la cosa se pone interesante.
El anunciante quiere algo completamente diferente
Al anunciante no le importa necesariamente si Karen y Steve finalmente resuelven su disputa de seis días sobre los cubos de basura de Steve.
El anunciante quiere:
Atención.
Preferiblemente atención local.
Y preferiblemente, la atención de personas con probabilidades de comprar algo.
Eso crea un delicado equilibrio.
Nextdoor necesita que suficientes personas utilicen la plataforma para que la audiencia resulte valiosa para los anunciantes.
Pero si monetizar esa audiencia hace que la experiencia sea menos útil, es posible que esas personas utilicen menos Nextdoor.
Y entonces el público pierde valor.
Bienvenidos a la rueda del hámster de las redes sociales.
Y entonces llega la pequeña empresa
Aquí es donde Nextdoor tiene otra relación interesante.
El negocio local puede ser simultáneamente:
Creador de contenido.
Anunciante.
Participante de la comunidad.
Negocio recomendado.
Cliente potencial de pago.
Son muchos sombreros.
Nextdoor quiere que los vecinos recomienden negocios locales de forma orgánica porque esas recomendaciones generan confianza y crean contenido útil.
Pero Nextdoor también necesita obtener ingresos de las empresas.
Eso no es intrínsecamente malo.
Nextdoor es una empresa pública, no una organización benéfica de barrio.
La pregunta interesante es dónde se sitúa la línea divisoria entre:
Ayudar a las empresas locales a participar
y
Monetizar su necesidad de llegar a los vecinos.
Esa es una cuestión estratégica que merece la pena observar.
Y luego están los accionistas
Este es el grupo al que pertenezco.
No necesito que Nextdoor esté libre de publicidad.
Quiero que aumenten los ingresos.
Quiero rentabilidad.
Quiero innovación.
Quiero que la gerencia realice inversiones inteligentes.
Y sí...
Quiero que NXDR valga más de 2,27 dólares.
Pero aquí está el truco.
Si Nextdoor consigue extraer demasiado dinero de la plataforma y perjudica la experiencia de los vecinos, eso no necesariamente será bueno para los accionistas a largo plazo.
Si Nextdoor se centra exclusivamente en hacer felices a los vecinos pero no puede construir un negocio rentable a su alrededor, eso tampoco resulta particularmente útil.
Los intereses están relacionados.
Quizás Nextdoor no sea un solo producto
Esta es la idea que realmente me interesa en el día 90.
Quizás estemos evaluando Nextdoor de forma incorrecta al considerarlo como un solo producto.
En realidad, puede tratarse de varios productos que comparten el mismo vecindario.
Para el vecino, Nextdoor vende conexión e información.
Para las empresas locales, esto significa vender visibilidad y clientes potenciales.
Para el anunciante, vende acceso y atención.
Para los investigadores y los profesionales del marketing, ofrece información valiosa sobre el vecindario.
Y a los accionistas, la dirección, en última instancia, les está vendiendo algo más:
La promesa de que todas esas piezas pueden convertirse en un negocio valioso.
Ese es un rompecabezas difícil.
Imagínate intentar dirigir este restaurante
Imagínese abrir un restaurante donde un cliente pide un bistec.
Otro quiere ser vegano.
Otro quiere desayunar.
Otro quiere cócteles.
Otro lo quiere todo gratis.
Y hay un accionista de pie cerca de la cocina preguntando por qué los márgenes no son mejores.
Hola. Soy el chico que está cerca de la cocina.
Mientras tanto, el chef está grabando podcasts en los que explica el futuro de los restaurantes.
En algún momento alguien tiene que decidir:
¿Cuál es nuestro plato estrella?
Eso es lo que pregunto sobre Nextdoor.
¿Qué es lo que el vecino de al lado debe hacer para ser excepcional?
No son 17 cosas.
Uno.
¿Nextdoor es principalmente:
¿El lugar ideal para descubrir qué está pasando cerca?
¿El lugar ideal para conectar con los vecinos?
¿El lugar ideal para descubrir negocios locales de confianza?
¿Una plataforma de publicidad hiperlocal?
¿Un motor de recomendaciones de vecindarios?
¿Una fuente de datos locales de un valor excepcional?
Quizás con el tiempo pueda llegar a ser todas esas cosas.
Pero las empresas suelen volverse indispensables porque son excepcionalmente buenas en algo.
Luego se expanden.
Y eso me lleva de nuevo a $2.27
NXDR cerró ayer a las $2.27.
Cuatro centavos más que el precio de cierre de 2,23 dólares que comenté a principios de esta semana.
Bien.
Como accionista, con mucho gusto aceptaré esos cuatro centavos.
Pero el día 90 no se trata de si la acción subió o no cuatro centavos.
Se trata de lo que finalmente lo mueve cuarenta centavos, un dólar o varios dólares, y lo mantiene en ese nivel.
Eso requiere más que simples anuncios.
Requiere que la gente de negocios lo entienda.
Un producto que genera valor entre los vecinos.
Un ecosistema que las empresas valoran.
Un público que los anunciantes valoran.
Y es una estrategia que, según los accionistas, acabará generando rentabilidades sostenibles.
Son muchos clientes a los que hay que mantener contentos.
Día 90: ¿Quién se queda con el mejor asiento en la mesa?
Así que, después de 90 días, aquí está la pregunta de hoy:
Cuando los intereses de los vecinos, las empresas, los anunciantes y los accionistas chocan, ¿quién tiene prioridad?
Porque decir que todos son lo primero suena maravilloso.
Hasta que dos de ellos desean cosas completamente diferentes.
Es entonces cuando la estrategia corporativa deja de ser una declaración de principios y se convierte en una decisión.
Y esas decisiones podrían, en última instancia, revelarnos mucho más sobre el futuro de Nextdoor que si NXDR cerró ayer a 2,27 o 2,23 dólares.
Noventa días después.
Y, de alguna manera, todavía no me he quedado sin puertas que abrir.
Sigue mi estudio de caso sobre Nextdoor en NielFlamm.com/blog.

Día 89: ¿Y si el mayor competidor de Nextdoor no fuera otra aplicación?
Durante 88 días, he escrito sobre Nextdoor desde prácticamente todos los ángulos imaginables.
Liderazgo. Comunicación. Encuestas. Datos detallados que aún espero. Moderación. Pequeñas empresas. Publicidad. Precio de las acciones. Decisiones ejecutivas. IA. Confianza. Bloqueo de accionistas. Incluso la cuestión de si alguien realmente está al mando.
Así que, para el día 89, vayamos a un lugar completamente diferente.
¿Y si la mayor amenaza competitiva para Nextdoor no es Citizen, Facebook, Ring, Reddit o alguna nueva aplicación vecinal?
¿Y si el mayor competidor de Nextdoor simplemente... no abre Nextdoor?
Piensa en eso.
El competidor más peligroso no tiene logotipo
Todas las empresas tecnológicas observan a sus competidores.
¿Qué funciones lanzaron?
¿Cuántos usuarios tienen?
¿Cuánto cobran?
¿Qué dice la gente sobre ellos?
Pero hay otro competidor que no aparece en las diapositivas de análisis competitivo de PowerPoint.
Indiferencia.
La persona que recibe una notificación de Nextdoor y la descarta.
El dueño del negocio que decide que no vale la pena averiguar cómo funciona Nextdoor.
El vecino que no ha borrado la aplicación pero que no la ha abierto en seis meses.
La persona que antes revisaba Nextdoor todas las mañanas y poco a poco dejó de hacerlo.
Técnicamente, siguen siendo usuarios potenciales.
Pero Nextdoor ha perdido algo posiblemente más importante que una cuenta:
Nextdoor ha perdido su atención.
Eliminar una aplicación es realmente un acontecimiento dramático
Se puede medir el hecho de que alguien elimine Nextdoor.
La renuncia pública de una persona puede llamar la atención.
Alguien publicando:
“¡ESTOY HARTO DE NEXTDOOR!”
En realidad, está proporcionando información valiosa a la empresa.
Están lo suficientemente enfadados como para explicar por qué se marchan.
Pero ¿qué ocurre cuando alguien no se va?
Simplemente dejan de importarles.
Ninguna queja.
No envíes correos electrónicos enfadados.
No hay ticket de soporte.
Nada de mensajes de despedida dramáticos.
Nextdoor sigue enterrado en algún lugar entre Candy Crush y una aplicación que descargaron hace tres teléfonos.
Eso es mucho más difícil de arreglar.
Piensa en tu propio vecindario
Si ocurre algo en tu calle, ¿cuál es tu primer instinto?
¿Utilizas Nextdoor?
¿Enviar un mensaje de texto a un vecino?
¿Revisar Facebook?
¿Mirar el anillo?
¿Buscar en Google?
¿Verificar ciudadano?
¿Mirar por la ventana?
¿Salir a caminar?
¿O simplemente esperas a que alguien te cuente lo que pasó?
Esa es la verdadera batalla competitiva.
Nextdoor no solo necesita convencer a la gente de que es mejor que otra plataforma social.
Debe convertirse en la respuesta a:
“¿Adónde puedo acudir cuando quiero saber qué está pasando a mi alrededor?”
Ese es un desafío mucho mayor.
Aquí es donde lo “esencial” se vuelve interesante
Nextdoor se ha descrito a sí misma como una red vecinal esencial.
Esa es una palabra poderosa.
Básico.
El agua es esencial.
La electricidad es esencial.
A veces, mi dosis matutina de cafeína me resulta indispensable.
Pero un producto esencial no es algo que la gente tenga que recordarse a sí misma que debe usar.
Se convierte en un hábito porque aporta valor repetidamente.
Por eso creo que la métrica más importante de Nextdoor quizás no sea simplemente cuántas personas pueden usarlo.
Se trata de si la gente siente la necesidad de usarlo.
Y esto no se trata solo de usuarios
La misma pregunta se aplica a las empresas.
Imagina que eres fontanero.
Un paisajista.
Un restaurante.
Un peluquero canino.
Un manitas.
Con tiempo limitado y presupuesto de marketing limitado.
Se pueden gastar en Google.
Facebook.
Instagram.
Correo directo.
Patrocinios locales.
Publicidad en buscadores.
O Nextdoor.
Nextdoor no solo compite contra esas plataformas.
Compite contra el dueño del negocio diciendo:
“No. Estoy bien.”
Ese es el competidor sin logo otra vez.
Indiferencia.
Quizás esta sea la pregunta que Nextdoor debería obsesionarse
En lugar de:
¿Cómo conseguimos otro clic?
Intentar:
¿Qué haría que alguien echara de menos Nextdoor si desapareciera mañana?
Esa es una pregunta fascinante para cualquier empresa.
Si Nextdoor desapareciera esta noche, ¿qué perderían realmente los vecinos?
¿Recomendaciones locales?
¿Información de emergencia?
¿Discusión comunitaria?
¿Descubrimiento de negocios?
¿Alertas de perro perdido?
¿Alguien pregunta qué está haciendo ese helicóptero?
¿El debate anual del vecindario sobre si los fuegos artificiales son legales?
Y, por supuesto, el clásico atemporal:
“¿DE QUIÉN ES EL PERRO QUE HIZO CACA EN MI JARDÍN?”
Hay un valor genuino oculto en todo eso.
El reto consiste en lograr que las partes valiosas sean lo suficientemente importantes como para que la gente tolere —o mejor aún, no se encuentre con— las partes que les alejan.
Día 89: Olvídate de la competencia por un minuto
He dedicado mucho tiempo a analizar lo que dice Nextdoor.
Hoy me interesa más lo que hacen.
Nextdoor puede generar confianza.
Nextdoor puede anunciar IA.
Nextdoor puede rediseñar las páginas de negocios.
Nextdoor puede crear nuevos productos publicitarios.
Nextdoor puede publicar informes de Insights.
Nextdoor puede participar en podcasts.
Pero nada de eso importa si el cliente finalmente responde con la frase más peligrosa en el mundo de los negocios:
“Ya casi no lo uso.”
La ira se puede controlar.
Las quejas pueden ser investigadas.
Los productos pueden mejorarse.
Incluso el hecho de que un accionista escriba sobre usted durante 89 días consecutivos demuestra su compromiso.
¿Pero indiferencia?
La indiferencia no se queja.
Simplemente deja la aplicación sin abrir.
Y tal vez ese sea el problema de Nextdoor que merece la pena comentar en el día 89.
No es quién critica a la empresa.
No se trata de quién bloquea a quién.
Ni siquiera donde cerró NXDR ayer.
¿A quién le importa lo suficiente como para abrir la puerta?
Sigue mi estudio de caso sobre Nextdoor en NielFlamm.com/blog.

Día 88: NXDR cierra en 2,23 dólares. Si Citigroup prevé 2,85 dólares, ¿por qué no lo hace el mercado?
Hoy es el día 88 de mi estudio de caso sobre Nextdoor, y hoy voy a analizar algo que debería resultarme alentador como accionista.
El 17 de agosto de 2026, el analista de Citigroup, Jamesmichael Sherman-Lewis, mantuvo una Neutral para Nextdoor Holdings (NYSE: NXDR), pero aumentó su precio objetivo de:
$2.30 → $2.85
Eso supone un aumento del 23,9% en el precio objetivo.
Suena bastante bien, ¿verdad?
Bien...
NXDR cerró hoy aproximadamente $2.23.
Y ahí es donde la cosa se pone interesante.
Citigroup dice 2,85 dólares. El mercado dice 2,23 dólares.
A 2,23 dólares, NXDR necesitaría ganar aproximadamente:
27.8%
para alcanzar el objetivo de 2,85 dólares de Citigroup.
Existe una diferencia sustancial entre lo que un importante analista de Wall Street cree que podría valer Nextdoor y lo que los inversores están dispuestos a pagar actualmente.
Y en el día 88, eso me lleva a la pregunta obvia:
Si Citigroup ve un valor potencial de 2,85 dólares, ¿por qué no lo ve el mercado?
No ignores la palabra “neutral”
Citigroup elevó el precio objetivo.
Pero no elevó la recomendación de NXDR a "Comprar".
La calificación se mantuvo neutral.
Eso es importante.
Elevar el precio objetivo sugiere que el analista ve un mayor potencial de valor que antes.
Mantenerse neutral no es precisamente alguien corriendo por Wall Street gritando:
“¡COMPRA EN NEXTDOOR!”
Es más bien:
“Aquí hay más potencial... pero seguimos observando.”
Como accionista, entiendo ese sentimiento.
NXDR sigue con una caída del 16,8% desde el 10 de agosto
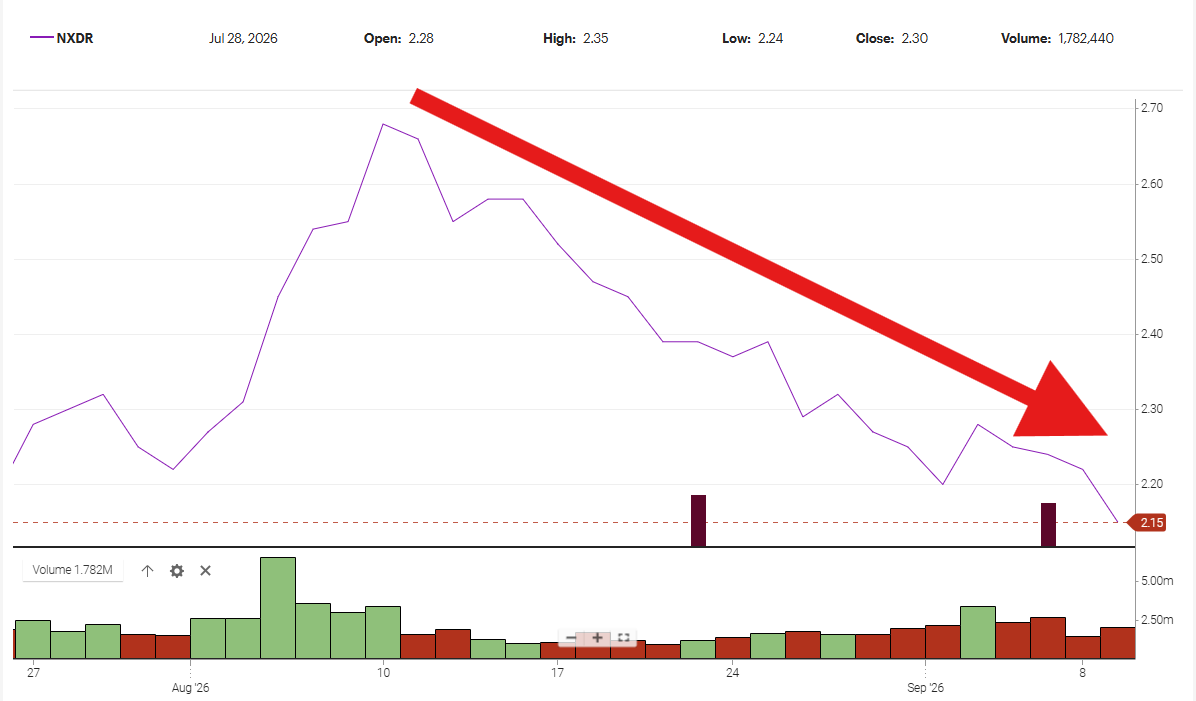
El 10 de agosto, NXDR cerró en torno a los 2,68 dólares.
Hoy terminó a las $2.23.
Eso es:
Pérdida de 0,45 dólares por acción.
O aproximadamente:
16.8%
Utilizando aproximadamente 387 millones de acciones como una aproximación de número constante de acciones, esa disminución de 0,45 dólares representa aproximadamente:
174 millones de dólares de capitalización bursátil.
Eso supone una mejora con respecto a la caída de aproximadamente 205 millones de dólares que calculé cuando NXDR cotizaba a 2,15 dólares.
Pero seguimos hablando de un valor de mercado de aproximadamente 174 millones de dólares en comparación con el 10 de agosto.
Eso me llama la atención.
Los mercados fluctúan, el número de acciones en circulación cambia, y el rendimiento de las acciones durante un mes no demuestra si un director ejecutivo o una estrategia están teniendo éxito o fracasando.
Pero los accionistas ciertamente pueden preguntarse por qué el mercado no le está asignando a Nextdoor el valor que Citigroup aparentemente cree que es posible.
¿Dónde está la desconexión?
Si los analistas creen que Nextdoor vale más...
Si la dirección cree que la estrategia está funcionando...
Si la publicidad está creciendo...
Si la estrategia para pequeñas empresas crea valor...
Si la búsqueda impulsada por IA mejora la plataforma...
Si las recomendaciones verificadas diferencian a Nextdoor...
¿Por qué el mercado no se cree esta historia?
Quizás el mercado esté equivocado.
Quizás Citigroup sea demasiado optimista.
O tal vez los inversores ven el potencial de Nextdoor, pero aún no están convencidos de que la dirección pueda convertir ese potencial en un valor sostenido para los accionistas.
Esa es la posibilidad que me interesa.
¿Y qué hay de esa recompra de 100 millones de dólares?
Esto hace que mi reciente pregunta sobre el programa de recompra de acciones de Nextdoor sea aún más interesante.
Nextdoor cuenta con una autorización de recompra de acciones por valor de 100 millones de dólares.
Sin embargo, la empresa no recompró ninguna acción durante el segundo trimestre de 2026.
Suma los números:
Precio de cierre de NXDR: $2,23
Precio objetivo de Citigroup: $2,85
Diferencia: $0,62
Potencial alcista: ~27,8%
Autorización de recompra: $100 millones
Si la junta directiva y la gerencia de Nextdoor realmente creen que la empresa vale sustancialmente más de $2.23:
¿A qué precio considera Nextdoor que Nextdoor es una ganga?
No estoy sugiriendo que la gerencia gaste 100 millones de dólares a ciegas mañana.
La asignación de capital no es tan sencilla.
Pero la dirección ya tiene autorización para recomprar acciones.
Si la dirección cree que NXDR está significativamente infravalorada, comprar acciones es una forma de demostrar esa convicción.
Día 88: Menos narración de historias. Más creación de valor.
Nirav Tolia ha estado participando en varios podcasts.
Nextdoor ha estado publicando anuncios.
AI.
Vecinos verificados.
Negocios locales.
Recomendaciones.
Publicidad.
Comunidad.
Confianza.
Excelente.
Pero en última instancia:
Las decisiones generan valor.
No podcasts.
No son eslóganes.
No son comunicados de prensa.
Ejecución.
Citigroup ve $2.85.
El mercado cerró hoy a las $2.23.
Eso supone una diferencia de 0,62 dólares, o un potencial de revalorización de casi el 28%.
Alguien acaba demostrando que tenía razón.
Y espero que sea Citigroup
Eso es algo que a veces se pierde en mis comentarios.
Quiero que Nextdoor tenga éxito.
Soy accionista.
Si NXDR sube de 2,23 dólares a 2,85 dólares, o incluso mucho más, desde luego no me voy a quejar.
Precisamente por eso he dedicado 88 días a cuestionar el liderazgo, la comunicación, la rendición de cuentas, la monetización y el valor para los accionistas.
Quiero que Nextdoor se dé cuenta del potencial que, según dicen a los accionistas, existe.
Así que, en el día 88, mi pregunta para Nextdoor es sencilla:
Si Citigroup ve 2,85 dólares, ¿qué ve Nextdoor?
Más importante aún:
¿Qué medidas está tomando la dirección para reducir la brecha entre el valor potencial y el valor real para los accionistas?
Porque los accionistas no pueden permitirse fijar precios objetivo.
Somos propietarios de las acciones que realmente se negocian.
Sigue mi estudio de caso sobre Nextdoor en NielFlamm.com/blog.

Día 87: ¿Hay alguien al volante del autobús de Nextdoor? 🚌

Son las 10:45 AM EDT del día 87y me imagino el autobús corporativo de Nextdoor.
El motor está en marcha.
Los accionistas están sentados al fondo.
Los comerciantes se preguntan por qué de repente hay una caseta de peaje.
Los vecinos están discutiendo sobre quién aparcó mal el autobús.
Y yo estoy de pie en el pasillo preguntando:
“Eeeh... ¿quién conduce?”
el precio de NXDR ha caído a aproximadamente 2,17 dólares.
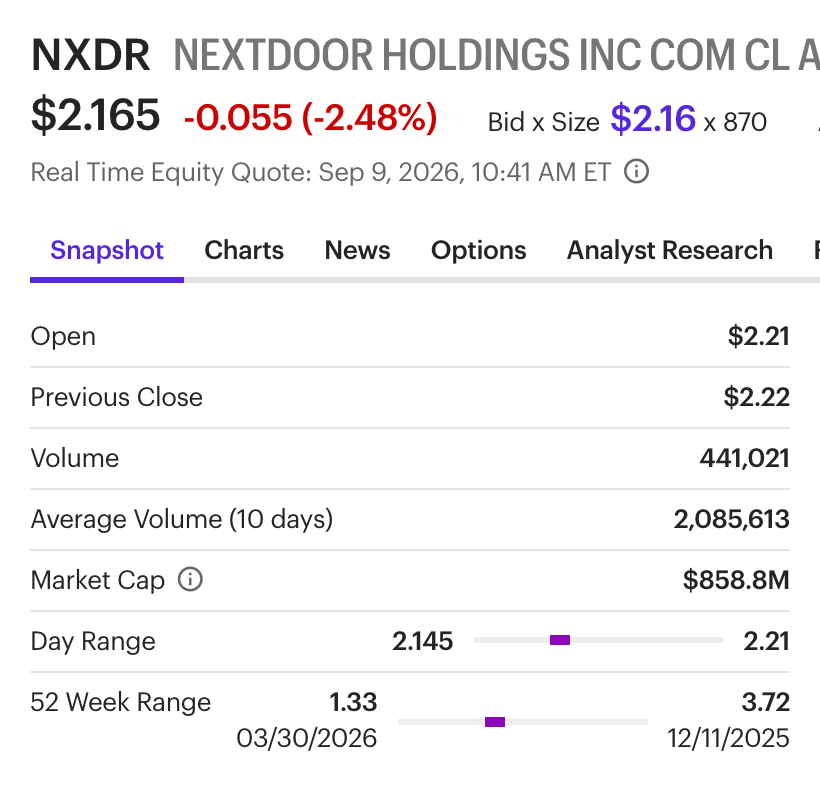
Mientras tanto, no he visto ninguna publicación ni actualización nueva hoy de Nextdoor ni de su director ejecutivo, Nirav Tolia.
Tampoco he recibido respuesta a mis dos exámenes pendientes.
Quizás todos estén trabajando sin descanso entre bastidores.
Quizás el departamento de Comunicaciones esté preparando algo espectacular.
Quizás Nirav esté grabando otro podcast.
O tal vez el autobús simplemente va cuesta abajo mientras todos debaten sobre la distribución de los asientos.
Todavía es temprano.
Le daré una oportunidad al día 87 para que se desarrolle.
Puede que vuelva más tarde hoy.
Ojalá alguien tome el volante antes de que eso suceda.
👉 Sigue la continuación del viaje en NielFlamm.com/blog

Día 86: ¿Nextdoor está teniendo problemas? ¿O hemos vuelto a la normalidad?
El Día del Trabajo ha terminado.
Hoy es el día 86 de mi estudio de caso sobre Nextdoor, y después de preguntarme ayer si Nextdoor se tomaría un fin de semana largo, volví a comprobarlo hoy.
No he recibido ninguna comunicación en relación con los dos estudios detallados de Insights que solicité.
¿Y NXDR?
Al momento de escribir esto, ronda los 2,20 dólares. Fuentes del mercado indicaban aproximadamente 2,24 dólares a última hora de la tarde, tras el cierre del viernes a 2,24 dólares, por lo que la cifra exacta está cambiando mientras escribo esto.
Bueno, al menos ahora estamos hablando de centavos.
¿Nextdoor está teniendo problemas?
Todavía estoy tratando de averiguarlo.
Pero algo que Nirav Tolia publicó en X el 3 de septiembre me llamó la atención.
“Un estudio de 2025 reveló...”
En la publicación, Nirav escribió:
“Un estudio de 2025 reveló que las reseñas falsas generadas por IA son ahora indistinguibles de las reales...”
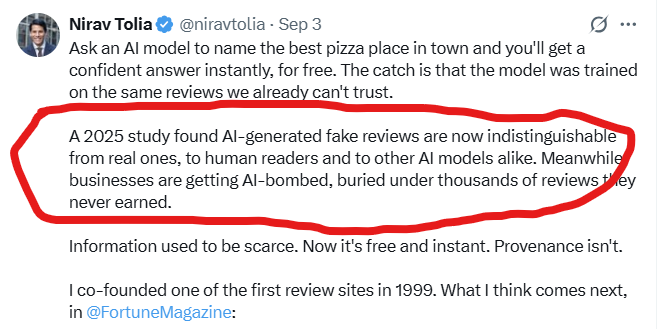
E inmediatamente pensé:
Aquí vamos de nuevo.
Un estudio.
¿Qué estudio?
¿Quién lo escribió?
¿Dónde se publicó?
¿Cuál fue la metodología?
¿Cuál fue el tamaño de la muestra?
¿Qué significaba exactamente “indistinguible”?
Esto probablemente les suene familiar a todos los que han seguido mi aventura de 86 días en la investigación sobre la transparencia en Nextdoor.
Y aquí viene lo interesante: investigué y encontré una investigación que respalda la declaración de Nirav.
En un artículo de Fortune publicado el mismo día, Nirav lo identificó más específicamente como un estudio de 2025 de la Escuela de Negocios de la Universidad de Nottingham.
Estudios revisados por pares publicados en 2025 examinan las reseñas falsas generadas por IA, incluido un estudio del Journal of Retailing and Consumer Services que analiza 714.016 reseñas y encuentra diferencias lingüísticas significativas entre las reseñas falsas generadas por IA, las reseñas falsas generadas por humanos y las reseñas auténticas.
Por lo tanto, mi crítica no es:
“El estudio no existe.”
Mi pregunta es:
¿Por qué no citarlo en la publicación original?
Si vas a utilizar la investigación para establecer credibilidad, proporciona a los lectores suficiente información para que puedan evaluarla por sí mismos.
Nombre del estudio. Autores. Publicación. Enlace.
Cuatro cosas.
Hecho.
Especialmente cuando eres el director ejecutivo de una empresa que actualmente promueve la idea de que la procedencia importa.
Es casi demasiado perfecto.
Las reseñas falsas no llegaron con ChatGPT
Otra parte de esta discusión me incomoda.
La IA no inventó las reseñas falsas.
La IA hizo que su producción a gran escala fuera más rápida, más barata y más sencilla.
Los seres humanos llevan manipulando reputaciones desde hace muchísimo tiempo.
De hecho, la historia es bastante entretenida.
Siglo XIX: Walt Whitman publicó anónimamente reseñas entusiastas de su propia obra Hojas de hierba. Eso es, en esencia, la versión decimonónica de crear una cuenta falsa y autoevaluarse con cinco estrellas.
A principios del siglo XX, los periódicos ya lidiaban con información falsa, afirmaciones exageradas y personas que inventaban historias. Para 1913, el New York World había creado una Oficina de Precisión y Juego Limpio, en parte para atender las quejas y erradicar las noticias falsas y a quienes inventaban historias.
Publicidad anterior a Internet: Las empresas utilizaban testimonios y recomendaciones como herramientas de marketing, creando el mismo problema fundamental al que nos enfrentamos hoy: ¿Esta persona recomienda el producto porque realmente le encanta o porque alguien se beneficia de su recomendación?
Los inicios de Internet: Los foros de mensajes, los sitios de reseñas y, finalmente, el comercio electrónico permitieron a empresas e individuos crear cuentas y generar elogios, o atacar a la competencia.
Irónicamente, el propio Nirav cofundó Epinions en 1999, una de las primeras plataformas de reseñas generadas por los usuarios. Ahora reconoce que la economía de las reseñas acabó por volverse vulnerable a la manipulación.
Década de 2010: El negocio de las reseñas falsas se convirtió en una industria. Las empresas podían comprar reseñas positivas, atacar a la competencia con reseñas negativas y los autores de las reseñas podían operar con múltiples identidades.
Década de 2020: Las granjas de reseñas se volvieron cada vez más sofisticadas. Los investigadores descubrieron reseñadores coordinados que elogiaban negocios no relacionados entre sí en distintos países, y en ocasiones, las mismas reseñas aparecían bajo nombres diferentes.
Hoy en día, la IA generativa ha transformado radicalmente la economía. En lugar de pagar a personas para que redacten manualmente cientos de reseñas, ahora es posible generar rápidamente enormes cantidades de texto persuasivo. Las investigaciones demuestran que los sistemas de aprendizaje automático pueden producir reseñas engañosas con capacidades similares a las humanas, aunque los investigadores aún pueden identificar estadísticamente algunas diferencias lingüísticas.
La misma estafa.
Maquinaria mucho mejor.
Lo cual me lleva de vuelta a Nextdoor
La propuesta actual de Nextdoor es que la verificación de identidad y la responsabilidad del vecindario pueden hacer que las recomendaciones sean más fiables.
Esa es una estrategia interesante.
Pero la verificación por sí sola no convierte una opinión en veraz.
Una persona real puede exagerar.
Una persona verificada puede guardar rencor.
Un buen vecino puede recomendar la empresa de su amigo.
Un cliente legítimo puede recibir un incentivo.
Dos vecinos verificados pueden tener experiencias completamente diferentes con el mismo negocio.
Y, como ya he documentado anteriormente, yo también he tenido mis dudas sobre la solidez del sistema de verificación de Nextdoor.
Por lo tanto, "verificado" es una señal de confianza.
No es un suero de la verdad mágico.
¿Importa la procedencia? Estoy de acuerdo.
Eso es precisamente lo que hace que la publicación de Nirav sea tan interesante.
Su argumento principal es esencialmente:
Importa de dónde proviene la información.
Estoy de acuerdo.
Completamente.
Por eso, cuando el director ejecutivo dice:
“Un estudio de 2025 reveló...”
Quiero conocer la procedencia.
Nombre el estudio.
Nombre a los investigadores.
Enlace al mismo.
Dejemos que los lectores lo examinen.
Y eso es precisamente lo que le he estado pidiendo a Nextdoor que proporcione con respecto a su propia investigación.
Durante 86 días.
Nextdoor publicó los resultados de su informe Insights.
Nextdoor informó públicamente a sus lectores que podían solicitar datos detallados.
Lo solicité.
He enviado un correo electrónico.
He hecho un seguimiento.
He ampliado la distribución.
Envié otra solicitud el sábado.
Y sigo esperando los dos estudios detallados.
Día 86
Ayer fue el Día del Trabajo.
Hoy pregunto:
¿Nextdoor está teniendo problemas?
Porque sigo trabajando.
Estoy esperando a que alguien de Nextdoor responda a las preguntas.
La publicación de Nirav argumenta que la procedencia importa.
En eso estamos de acuerdo.
Aquí está mi sugerencia para el día 86:
Practícalo.
Cuando cites una investigación, muéstranos la investigación.
Cuando Nextdoor publique una investigación, muéstrennos la metodología.
Cuando tu propio blog les dice a los lectores que pueden solicitar datos detallados, proporciónales esos datos o explícales por qué no lo harás.
Porque, ya sea que hablemos de la reseña de un restaurante, de una recomendación generada por IA o de un informe de análisis corporativo, el principio es el mismo:
No me digas simplemente que confíe en ello. Dame suficiente información para decidir si debo confiar o no.
Sigue el estudio de caso de Nextdoor en NielFlamm.com/blog.