

Día 88: NXDR cierra en 2,23 dólares. Si Citigroup prevé 2,85 dólares, ¿por qué no lo hace el mercado?
Hoy es el día 88 de mi estudio de caso sobre Nextdoor, y hoy voy a analizar algo que debería resultarme alentador como accionista.
El 17 de agosto de 2026, el analista de Citigroup, Jamesmichael Sherman-Lewis, mantuvo una Neutral para Nextdoor Holdings (NYSE: NXDR), pero aumentó su precio objetivo de:
$2.30 → $2.85
Eso supone un aumento del 23,9% en el precio objetivo.
Suena bastante bien, ¿verdad?
Bien...
NXDR cerró hoy aproximadamente $2.23.
Y ahí es donde la cosa se pone interesante.
Citigroup dice 2,85 dólares. El mercado dice 2,23 dólares.
A 2,23 dólares, NXDR necesitaría ganar aproximadamente:
27.8%
para alcanzar el objetivo de 2,85 dólares de Citigroup.
Existe una diferencia sustancial entre lo que un importante analista de Wall Street cree que podría valer Nextdoor y lo que los inversores están dispuestos a pagar actualmente.
Y en el día 88, eso me lleva a la pregunta obvia:
Si Citigroup ve un valor potencial de 2,85 dólares, ¿por qué no lo ve el mercado?
No ignores la palabra “neutral”
Citigroup elevó el precio objetivo.
Pero no elevó la recomendación de NXDR a "Comprar".
La calificación se mantuvo neutral.
Eso es importante.
Elevar el precio objetivo sugiere que el analista ve un mayor potencial de valor que antes.
Mantenerse neutral no es precisamente alguien corriendo por Wall Street gritando:
“¡COMPRA EN NEXTDOOR!”
Es más bien:
“Aquí hay más potencial... pero seguimos observando.”
Como accionista, entiendo ese sentimiento.
NXDR sigue con una caída del 16,8% desde el 10 de agosto
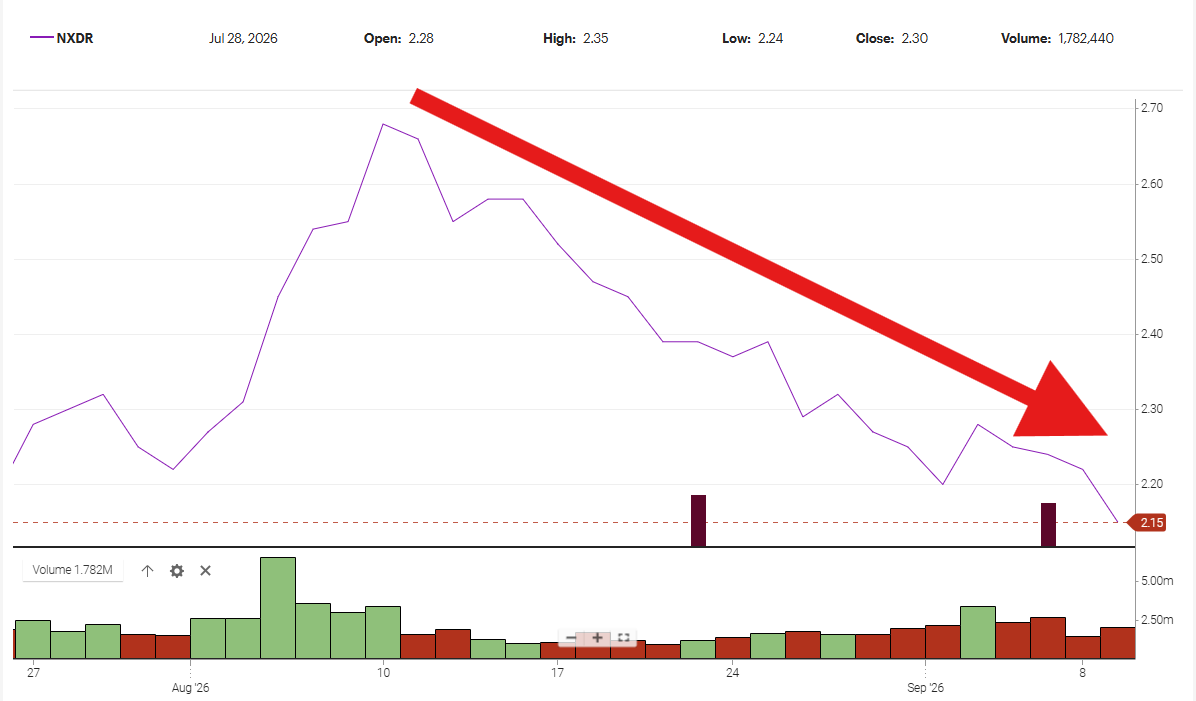
El 10 de agosto, NXDR cerró en torno a los 2,68 dólares.
Hoy terminó a las $2.23.
Eso es:
Pérdida de 0,45 dólares por acción.
O aproximadamente:
16.8%
Utilizando aproximadamente 387 millones de acciones como una aproximación de número constante de acciones, esa disminución de 0,45 dólares representa aproximadamente:
174 millones de dólares de capitalización bursátil.
Eso supone una mejora con respecto a la caída de aproximadamente 205 millones de dólares que calculé cuando NXDR cotizaba a 2,15 dólares.
Pero seguimos hablando de un valor de mercado de aproximadamente 174 millones de dólares en comparación con el 10 de agosto.
Eso me llama la atención.
Los mercados fluctúan, el número de acciones en circulación cambia, y el rendimiento de las acciones durante un mes no demuestra si un director ejecutivo o una estrategia están teniendo éxito o fracasando.
Pero los accionistas ciertamente pueden preguntarse por qué el mercado no le está asignando a Nextdoor el valor que Citigroup aparentemente cree que es posible.
¿Dónde está la desconexión?
Si los analistas creen que Nextdoor vale más...
Si la dirección cree que la estrategia está funcionando...
Si la publicidad está creciendo...
Si la estrategia para pequeñas empresas crea valor...
Si la búsqueda impulsada por IA mejora la plataforma...
Si las recomendaciones verificadas diferencian a Nextdoor...
¿Por qué el mercado no se cree esta historia?
Quizás el mercado esté equivocado.
Quizás Citigroup sea demasiado optimista.
O tal vez los inversores ven el potencial de Nextdoor, pero aún no están convencidos de que la dirección pueda convertir ese potencial en un valor sostenido para los accionistas.
Esa es la posibilidad que me interesa.
¿Y qué hay de esa recompra de 100 millones de dólares?
Esto hace que mi reciente pregunta sobre el programa de recompra de acciones de Nextdoor sea aún más interesante.
Nextdoor cuenta con una autorización de recompra de acciones por valor de 100 millones de dólares.
Sin embargo, la empresa no recompró ninguna acción durante el segundo trimestre de 2026.
Suma los números:
Precio de cierre de NXDR: $2,23
Precio objetivo de Citigroup: $2,85
Diferencia: $0,62
Potencial alcista: ~27,8%
Autorización de recompra: $100 millones
Si la junta directiva y la gerencia de Nextdoor realmente creen que la empresa vale sustancialmente más de $2.23:
¿A qué precio considera Nextdoor que Nextdoor es una ganga?
No estoy sugiriendo que la gerencia gaste 100 millones de dólares a ciegas mañana.
La asignación de capital no es tan sencilla.
Pero la dirección ya tiene autorización para recomprar acciones.
Si la dirección cree que NXDR está significativamente infravalorada, comprar acciones es una forma de demostrar esa convicción.
Día 88: Menos narración de historias. Más creación de valor.
Nirav Tolia ha estado participando en varios podcasts.
Nextdoor ha estado publicando anuncios.
AI.
Vecinos verificados.
Negocios locales.
Recomendaciones.
Publicidad.
Comunidad.
Confianza.
Excelente.
Pero en última instancia:
Las decisiones generan valor.
No podcasts.
No son eslóganes.
No son comunicados de prensa.
Ejecución.
Citigroup ve $2.85.
El mercado cerró hoy a las $2.23.
Eso supone una diferencia de 0,62 dólares, o un potencial de revalorización de casi el 28%.
Alguien acaba demostrando que tenía razón.
Y espero que sea Citigroup
Eso es algo que a veces se pierde en mis comentarios.
Quiero que Nextdoor tenga éxito.
Soy accionista.
Si NXDR sube de 2,23 dólares a 2,85 dólares, o incluso mucho más, desde luego no me voy a quejar.
Precisamente por eso he dedicado 88 días a cuestionar el liderazgo, la comunicación, la rendición de cuentas, la monetización y el valor para los accionistas.
Quiero que Nextdoor se dé cuenta del potencial que, según dicen a los accionistas, existe.
Así que, en el día 88, mi pregunta para Nextdoor es sencilla:
Si Citigroup ve 2,85 dólares, ¿qué ve Nextdoor?
Más importante aún:
¿Qué medidas está tomando la dirección para reducir la brecha entre el valor potencial y el valor real para los accionistas?
Porque los accionistas no pueden permitirse fijar precios objetivo.
Somos propietarios de las acciones que realmente se negocian.
Sigue mi estudio de caso sobre Nextdoor en NielFlamm.com/blog.